车品世界专注汽车用品与后市场领域,提供车载配件深度评测、新能源车改装方案、北京本地汽配服务指南及行业数据洞察,为车主与从业者打造专业、实用的汽车用品决策平台。

2016年启动零售战略至今,平安银行(000001.SZ)用差不多10年时间,走过了一轮资源倾斜、风险出清、等待修复的漫长周期。
最近一段时间,积极信号显现。
10月24日发布的最新财报显示,今年三季度,平安银行零售贷款收益率环比仅下降1个基点,自去年一季度以来首次出现企稳迹象。
与此同时,截至今年9月末,平安银行零售AUM达到4.39万亿元,较上年末增长3.6%,私行客户、私行AUM增速显著高于普通零售客群。
再叠加王军作为副行长的任职资格不久前获批,时隔多年再次由专职高管统筹全行零售,这也让外界对平安银行的零售业务充满期待。
但新的矛盾随之浮出水面。
今年三季度,平安银行企业贷款收益率为2.74%,环比下滑16个基点,前三季度收益率同比下降25个基点。对公贷款收益空间被明显压缩。
在零售业务刚刚触及修复拐点时,作为平安银行利润压舱石的对公业务开始“失血”,这场历时多年的零售转型,会不会被绊住脚步?
对公业务生变
这十年来,平安银行对公业务的角色,历经变换。
2016年前后,平安银行全面发力零售业务,将零售转型作为银行发展的重要战略方向。通过发展信用卡、消费贷等业务,个人贷款的占比,从2016年的36.7%,一举提升至2021年的62.4%。
而在零售转型启动之时,对公业务仍是全行利润基本盘,2016年,对公净利润在总利润中的占比,高达58.8%。但到了2019年,这一数值回落到29%。与之形成对比的是,零售成为绝对的增长引擎,2021年,其贡献了平安银行58%的收入和59.2%的净利润。
不过,零售资产质量的压力,从2020年开始露头,对公业务的利润占比开始缓慢回升。2023年、2024年期间,格局发生剧烈反转,平安银行对零售业务进行主动出清、大额计提减值,零售净利润大幅缩水,对公业务一跃成为全行利润压舱石。
按券商分部利润测算口径,2024年,对公净利润占比达到79.4%的阶段性高点,零售业务带来的利润贡献仅约1%,全行利润高度依赖对公板块托底。
今年上半年,平安银行零售业务营收为315.71亿元,同比增长1.6%,占总收入的44.7%;而对公营收为325.59亿,占总收入的46.1%,贡献首次反超零售业务。在净利润的贡献上,对公业务占比达到72.9%,零售业务占比为8.4%,已经在缓慢回升。
但一个迹象值得警惕,那就是作为净利润主力的对公业务,收益率快速下行。
从去年四季度到今年二季度,平安银行企业贷款收益率连续三个季度稳定在2.9%左右,到今年三季度,单季快速下行至2.74%,单季环比下行16个基点;前三季度企业贷款平均收益率为2.85%,同比下降25个基点。
收益率变薄之外,对公业务前瞻风险指标同步抬头。
截至今年9月末,平安银行关注类贷款余额709.10亿元,较上年末增长19.5%,关注类贷款占比由1.75%抬升至2.07%;全行逾期贷款占比升至1.59%,较上年末提升0.25个百分点;企业贷款不良率上行至0.89%,较上年末抬升0.02个百分点。
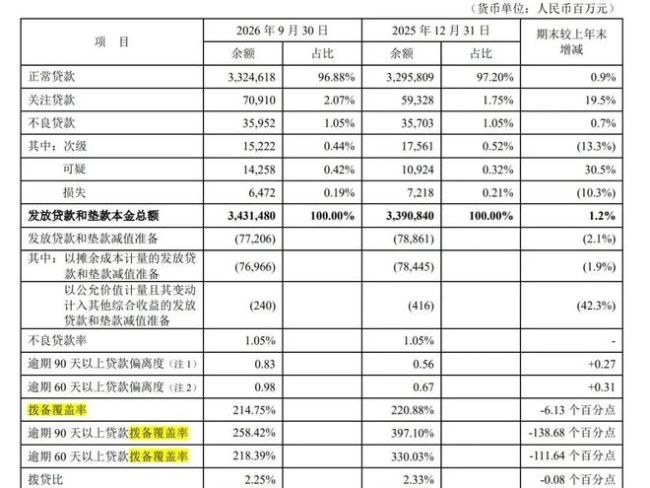
▲平安银行资产质量变化情况。
财报并未披露关注类、逾期贷款在对公、零售板块的拆分明细,但板块资产质量走势出现明显分化:零售贷款不良率1.2%,较上年末下降0.03个百分点,信用卡不良率同步下行。这意味着这一轮前瞻指标走弱,压力主要集中在对公板块。
零售刚走出底部,托底利润的对公板块,却开始“失血”。它还能不能持续为零售修复提供利润缓冲,成为摆在平安银行面前的一道难题。
零售规模仍在收缩
平安银行的零售板块,则呈现另一组复杂图景。
零售贷款收益率,经历了一轮较长时间的下行。
2025年一季度,平安银行零售贷款收益率为5.17%,但在此之后持续走低,一路回落至今年二季度的4.38%,短短一年半累计下行79个基点。市场一度担忧,零售资产收益会在信贷供给宽松、消费需求偏弱的环境里持续承压。
转机出现在今年三季度,零售贷款收益率录得4.37%,环比仅下降1个基点,下跌幅度近乎停滞,这也是本轮下行周期里,价格端首次出现企稳迹象。
价格止跌,被市场视作零售板块正在修复的积极信号。
这一切,源于平安银行主动调整信贷资产结构。
在此前的资产出清阶段,平安银行一边持续压降高风险、高收益的信用类消费贷、信用卡循环分期资产,一边加码布局低收益、低波动的抵押类贷款,导致零售贷款收益率下行。
2023年末,该行抵押类零售贷款占比仅58.8%,到2024年末抬升至62.8%;2025年上半年抵押类占比进一步冲高至64.3%,直到今年三季度回落至61.8%,抵押类资产已经成为零售信贷的基本盘。
对应的是,高收益信用资产持续收缩。2024年至今年三季度末,信用卡应收账款、消费贷、信用类经营贷持续压降。
如今,虽然零售贷款价格企稳,但规模仍在收缩。
今年三季度末,平安银行个人贷款余额为17224.54亿元,较上年末下降0.3%,单季规模再度减少45亿元。
拆分来看,零售核心信贷品种全线承压:信用卡贷款余额环比减少4亿元,消费贷压降24亿元,经营贷收缩39亿元;而唯一实现正增长的是住房按揭贷款,单季新增22亿元。
结构分化也不难理解。
信用卡、消费贷、经营贷是过去平安银行零售高收益资产的基本盘,也是此前风险出清的重点领域。在前期风险出清之后,银行风控标准持续收紧,对下沉客群保持谨慎;而居民消费意愿、小微经营融资需求偏弱,也抑制了信贷需求释放。
这成为平安银行零售板块需要直面的矛盾:价格的拐点已经隐约出现,但规模的拐点迟迟未至。这也不禁令人想进一步追问:平安银行零售业务到底是将要全面企稳,还是会进入僵持期,短时间内难以重新找回增长动能?
零售业务重新排兵布阵
平安银行对“零售做强”的期待,可能比以往任何时候都要强烈。这一点,在人事布局上可看出端倪。
今年8月,与半年报同日发布的,是平安银行董事会审议通过聘任王军为副行长的议案。两个月后,平安银行公告称,收到国家金融监督管理总局批复,王军正式出任平安银行副行长。
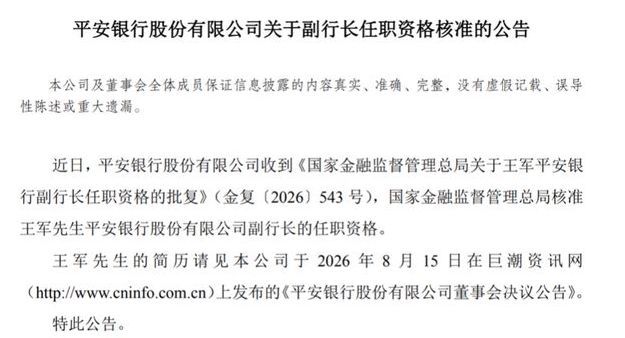
▲平安银行发布王军任职资格获批的公告。
王军是银行业老兵,曾在光大银行任职近10年,从支行客户经理做到支行行长。2013年进入平安银行,做过大连、西安、广州等分行的行长,2023年底出任深圳分行行长。作为平安银行最大分行,深圳分行的零售业务一直是平安银行系统内的标杆。也是因为在深圳分行的历练,王军去年升任总行行长助理。
据界面新闻当时的报道,接近平安银行人士的分析:“让王军接棒管理全行零售条线,也能发挥他在深圳分行零售业务中执行力强、零售转型战略落地推进坚决有效的优势,希望他将成功的经验复制到全行。”
王军更是在今年成为副行长,这是平安银行零售条线时隔多年,再度迎来专职分管的副行长级高管。
“零售做强”战略,被摆在平安银行决策桌上的核心位置。
在10月24日三季报发布时,配套王军到岗的,是零售信贷、私行财富、基础零售等岗位的调配到位。
关笑宇兼任零售信贷部、零售业务管理部总经理,打通信贷投放与客群经营,统一风控与投放节奏;阙振宇上调总行零售业务管理部,通过集团协同,补齐综合金融在零售端的拼图;贾敏卸下基础零售职务,把火力集中回高端主场。
支撑这一切的,是零售板块整体回暖,其中财富管理业务更是值得期待。
截至今年9月末,平安银行零售AUM达到4.39万亿元,较上年末增长3.6%,其中,私行客户11.2万户,较上年末增长6.1%;私行AUM突破2.09万亿元,较上年末增长5.2%,高价值客群沉淀持续提速。
此外,前三季度,平安银行财富管理手续费收入为46.8亿元,同比增长17.6%,创出近三年最好增速水平。
在对公托底能力减弱的情况下,新班子要推动零售业务走出底部,比十年前肯定要难,但成效评判不难。
今年前三季度,平安银行归母净利润为391.86亿元,同比增长2.2%,但第三季度净利润仅同比增长0.2%,较二季度的3.7%放缓,大部分原因是拨备计提回归常态。2026年前三季度,其信用减值损失同比多增,第三季度单季计提74.05亿元,较上年同期增加约9.5亿。
减值对利润影响这么关键,这也让外界对平安银行的这一轮零售板块调整,有了一道评价的标尺。
零售板块人事调整有没有成效,要待2027年存量出清红利进入尾声,信用减值回归常态,看那时候的零售利润贡献是不是还靠减值少提。周期带来的减值红利总有耗尽的时候,脱离这一红利之后能不能稳定创收,才是检验本轮零售转型成效的关键。
零售的企稳信号能否持续,对公的压力会不会进一步发酵,新班子的经营策略能否兑现效果,都还是未知数。历经十年的零售转型,平安银行正站在全新的十字路口。
(责任编辑:zx0280)