车品世界专注汽车用品与后市场领域,提供车载配件深度评测、新能源车改装方案、北京本地汽配服务指南及行业数据洞察,为车主与从业者打造专业、实用的汽车用品决策平台。

本周(9月7日至9月11日),A股调整进一步加深,31个申万一级行业中7个上涨、24个下跌,但结构性亮点有所显现。电路板、光纤、MLCC等电子硬件方向逆势走强,电路板指数周内录得五连阳、累计上涨约12.34%。量能层面,31个行业合计成交约9.47万亿元,连续第五周缩量;主力资金合计净流出约113亿元,失血规模较前几周有所收窄,通信、电子两大前期调整较深的方向分别录得约213亿元、136亿元的主力资金回流,市场资金的关注焦点或正在向科技硬件与涨价链条回归。
主线速递
调整加深、跌势扩散,资金端现局部积极信号
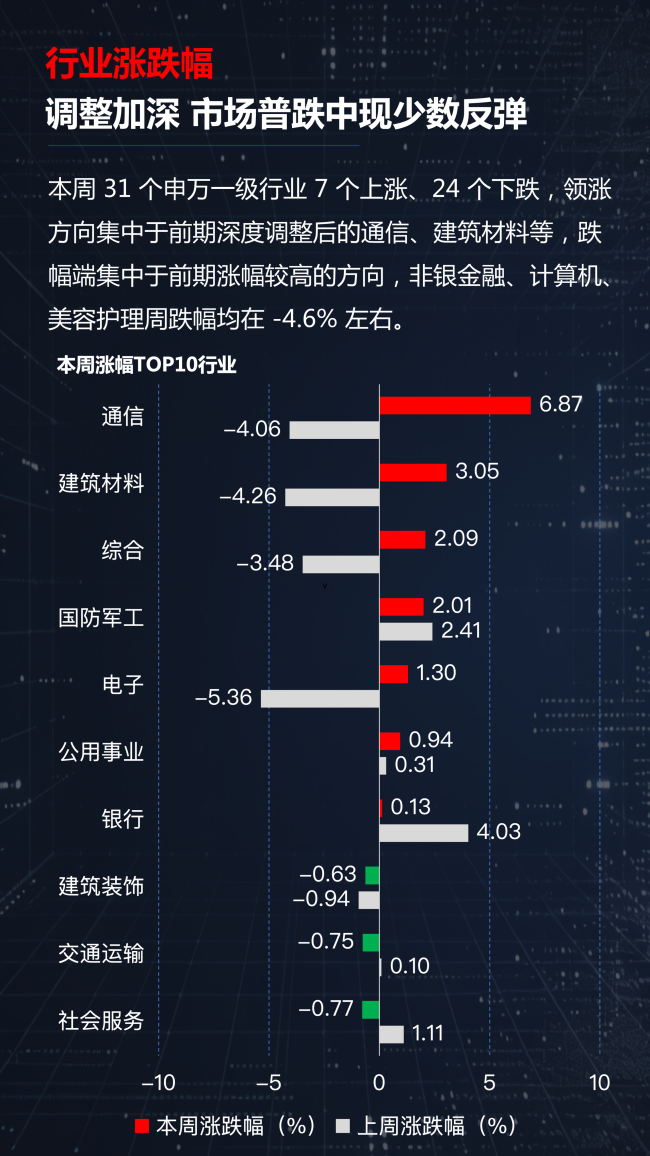
本周行业涨跌幅呈普跌格局,领涨方向集中于前期深度调整后的修复品种。通信以约+6.87%的周涨幅居首,建筑材料上涨约+3.05%,综合、国防军工涨幅在+2%左右,电子由上周下跌约5.36%转为上涨约1.30%,4个行业出现由跌转涨的修复迹象。跌幅端集中于前期涨幅较高的方向,非银金融、计算机、美容护理周跌幅均在4.6%左右,纺织服饰、食品饮料、医药生物跌幅在3.7%至4.1%之间,前期热门的金融与消费方向获利兑现压力集中释放。
量能层面,全市场合计成交约9.47万亿元、环比缩量约3.9%,为连续第五周缩量,31个行业中放量11个、缩量20个,交投整体延续降温。结构上,电子成交额稳居成交首位、占全市场比重约24.1%,环比小幅放量,通信放量约18.6%、跃居行业第二,两者的放量与主力资金的大幅净流入形成共振。缩量方向集中于房地产、计算机、银行、非银金融等,前期放量明显的金融链条与计算机方向交投明显回落。整体看,量能在收缩中向科技硬件等方向局部集中,其可持续性仍待观察。
资金与换手率数据显示市场结构或正在发生切换。本周11个行业获主力净流入、20个净流出,流入端高度集中于通信+213.16亿元、电子+135.62亿元,两者合计约占全部净流入的88%;建筑材料、公用事业、交通运输等地产链与防御方向亦录得小幅净流入。流出端,计算机、传媒分别净流出154.99亿元、64.53亿元,医药生物、电力设备、机械设备、非银金融净流出均在35亿元以上;前期获资金关注的消费与农业链条同步出现回吐,农林牧渔、汽车、食品饮料净流出在14亿元至17亿元之间。
换手率方面,31个行业平均周换手率约8.25%、较上周回落约2.25个百分点,交投活跃度整体降温,但农林牧渔(24.67%)、综合逆势升温,传媒、计算机、房地产换手率回落超过5个百分点且伴随价格调整,板块热度退潮迹象相对清晰,交投热点轮动较快,切换方向的持续性仍需观察。
热门主线拆解
电路板(PCB)五连阳量价齐升,光纤震荡走高
电路板板块是本周最强主线,指数5个交易日全部收阳、累计上涨约12.34%,周成交约6,643亿元;主力资金合计净流入约181.60亿元,9月7日单日大幅净流入约113.71亿元、对应指数大涨6.34%,资金与价格形成连贯的正向配合。
个股层面57涨6跌、平均涨幅约12.62%,涨幅超10%的个股达30只、超20%的达13只,迅捷兴上涨约42.80%居首,超声电子、逸豪新材、崇达技术涨幅均超38%,华正新材上涨约34.62%且周成交约248亿元;东山精密周成交约662亿元居首、上涨约8.82%,生益科技、中国巨石、沪电股份、兴森科技成交额均在338亿元以上且全部收涨,权重与弹性品种量价表现较为同步。连续温和上行之后,短期获利回吐压力值得留意。
光纤板块周内呈“冲高回踩再起”节奏,累计上涨约9.89%,周成交约2,741亿元;主力资金净流入约11.78亿元,资金进出与价格涨跌高度同步,9月9日、9月11日两度量价齐升。
个股15涨1跌,长飞光纤上涨约25.13%、周成交约337亿元,长盈通、远东股份、华脉科技涨幅均超18%;亨通光电周成交约535亿元居首,前5大成交个股约占板块成交的67%,资金交易较为集中于龙头品种,个股分化空间或相对有限。
MLCC板块周内呈“缩量整理—尾段放量”形态,9月7日上涨+3.78%取得开门红后,连续三个交易日成交回落至217亿至240亿元、呈量缩价稳的窄幅整理,9月11日成交骤然放大至约428亿元、接近此前四日均值的近两倍,单日上涨3.63%,全周累计上涨约7.03%。资金层面,主力资金净流入约50.35亿元,呈现首尾大额流入、逐级抬升的轨迹,9月11日单日净流入约30.34亿元。
个股17涨2跌,昀冢科技上涨约22.70%居首,风华高科、三环集团、火炬电子涨幅均超14%,板块两大核心龙头合计贡献约563亿元成交。单日放量突破后量能能否延续,仍需进一步观察。
热门板块机构共识
AI算力驱动下PCB板块进入量价齐升高景气阶段
中信证券持续看好电子板块行情,认为PCB/CCL是海外AI链与涨价链的交集、业绩兑现度最高,AI PCB链三季度拉货力度边际进一步增强。国金证券认为下半年PCB将迎来新品拉货和盈利修复的双重利好,基本面斜率加速的确定性极强,值得超配。
浙商证券测算,2026年全球PCB市场规模将增长至940亿至980亿美元,服务器PCB市场2024至2029年复合增速达18.7%,覆铜板涨价是成本约束、供给偏紧与需求扩容共同作用的结果,产业链盈利中枢有望进一步修复。华泰证券提示电子布延续较大幅度提价,9月G75电子纱、7628电子布分别提价3000元/吨、1.5至1.6元/米,平均价格环比上涨约14.9%、15.7%,建议均衡配置高股息与涨价链材料。
(责任编辑:zx0600)