车品世界专注汽车用品与后市场领域,提供车载配件深度评测、新能源车改装方案、北京本地汽配服务指南及行业数据洞察,为车主与从业者打造专业、实用的汽车用品决策平台。

银行是怎么赚钱的?Banker以42家A股上市银行2026年三季报为样本,把营业收入拆成三块,看看它们的收入到底是怎么来的。
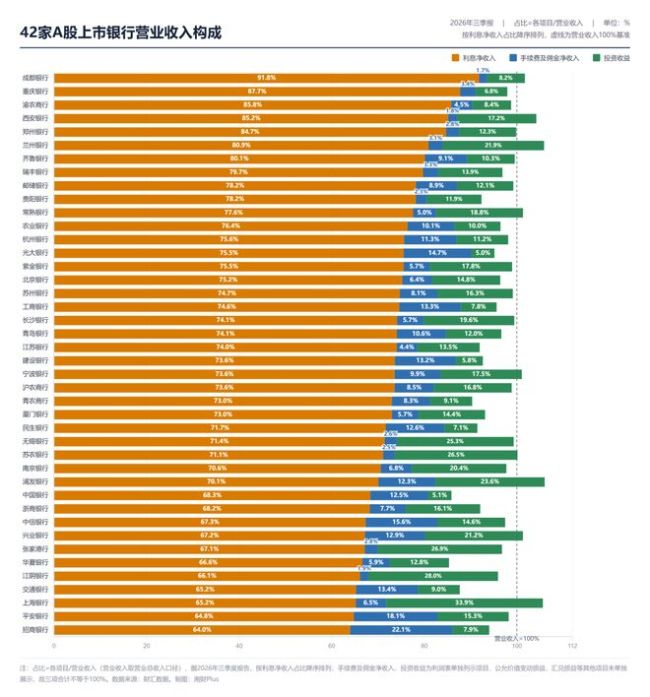
△42家A股银行营业收入构成。
一块是吃利差的钱,也就是存款利息和贷款利息之间的差额;一块是收手续费的钱,帮客户卖理财、托管资产、刷卡分账这些;还有一块是买债券赚的钱。平均下来,每100块钱营收里,74块是吃利差赚的,8块是手续费,15块是买债券赚的。
行业平均数没什么意思,拉开来看才有意思。成都银行每100块钱营收里,92块来自利差,手续费只有1块7;招商银行只有64块来自利差,手续费贡献22块。两头差了将近28个百分点,说是两门生意不夸张。
利差占八成以上的,还有重庆银行、渝农商行、西安银行、郑州银行、兰州银行五家,清一色中西部的城商行、农商行。这些银行的网点扎在本地,客户主要是当地企业和储户,卖理财、做托管这类业务量小,手续费普遍不到5块钱。排在最后几名的是成都银行1块7、西安银行1块8、江阴银行1块9、贵阳银行2块3。
另一头是买债券。上海银行每100块钱营收里有34块是买债券赚的,全场最高;江阴银行28块、张家港行27块、苏农银行27块、无锡银行25块紧随其后。把这组数字和手续费排在一起看更有意思,前面这四家正好也是手续费垫底的一档,四分之一的营收靠的是债券市场的行情,跟储户、跟贷款客户的关系都不大;成都、西安、贵阳三家的买债券收益则都不到18块。
行情带来的影响还不止这些。把三块加起来,浦发银行106块、兰州银行106块、上海银行106块,是全场最高的三家。它们这三块业务之外的公允价值变动、汇兑等项目是亏的;另一头,华夏银行、中国银行、交通银行三块合计只有85到88块,靠的是三块业务之外的收入补上十几块才凑满。这块收入不在三块里,却实实在在落在账上,好的时候是加分项,反过来也得认。
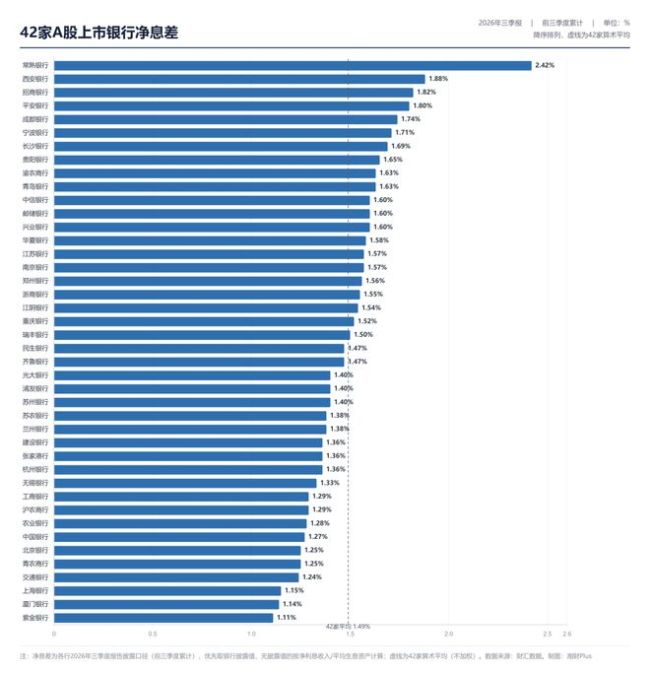
△42家A股银行净息差。
再和息差对照着看。息差最高的常熟银行2.42%,利息占77.6%;息差最低的紫金银行1.11%,利息也占到75.5%。息差的高低和靠不靠利息吃饭,关系没有想象中大。真正两头都占的还是招商银行,息差1.82%排在前列,利息占比却是全场最低。
息差还在往下走。靠利差吃饭的银行,利差每收窄一点,营收就直接掉一块;靠买债券撑营收的银行,得留意行情退潮的那天;手续费最稳,但长起来最慢。
42家银行里,能把三块收入配得比较匀的,只有招商银行、平安银行、中信银行、兴业银行、交通银行这几家。
饭碗的结构,比饭碗的大小更值得盯着看。
(责任编辑:zx0280)