车品世界专注汽车用品与后市场领域,提供车载配件深度评测、新能源车改装方案、北京本地汽配服务指南及行业数据洞察,为车主与从业者打造专业、实用的汽车用品决策平台。

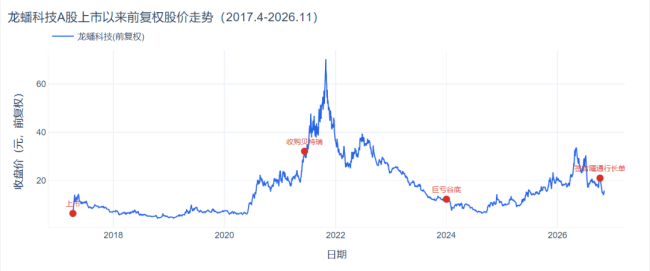
历经一轮剧烈牛熊,龙蟠科技(603906.SH)的股价轨迹,是国内磷酸铁锂行业极具代表性的缩影。按前复权口径,公司目前股价仅约15元;较2021年10月70.39元的历史高点,回撤幅度超七成。
2026年11月12日,数份集中披露的公告,揭开这家中资锂电材料企业角逐北美市场的现实困境。龙蟠科技抛出一套充满博弈色彩的交易:转让印尼PT LBM76%股权实现报表出表,却依旧要为这家剥离后的参股主体提供不超过1500万美元担保额度。
受相关议案审议影响,原定于11月23日召开的第六次临时股东大会延后两日至11月25日举行。五项待审议事项全部围绕印尼磷酸铁锂资产处置、新项目落地与对外担保,这场会议,成为窥探公司海外战略取舍的重要窗口。
一边是行业景气修复带来的业绩反转预期,另一边是海外资产被动让步、大额长协订单兑现存疑。这家完成跨界转型的正极材料厂商,究竟是周期反弹标的,还是可持续成长标的?市场分歧正在持续放大。
让出76%控股权87.6%高负债风险并未出表
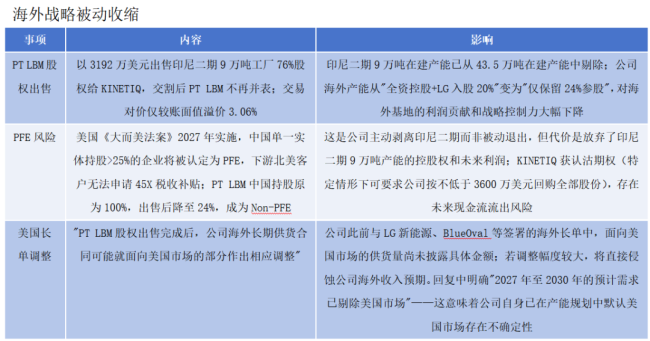
美国《大而美法案》划定的外资受限实体红线,正在重塑国内锂电企业出海规则。按照监管要求,若中资持股高于25%,下游北美客户采购其产品便无法申请IRA项下45X税收抵免。
龙蟠科技处置印尼PT LBM,本质是一次现实压力下的防守抉择,以让渡控股权的代价,换取切入北美市场的入场资格。交易落地后,龙蟠科技仅保留PT LBM24%股权,印尼工厂不再纳入上市公司合并报表,对应的营收、负债也不再体现在集团报表之中。
但风险并未就此隔断。截至2026年9月末,PT LBM资产负债率已经达到87.6%,上市公司仍需要为其提供不超过1500万美元的循环担保额度,承担融资层面的信用背书责任。
这座印尼基地,本是龙蟠科技对标湖南裕能、德方纳米、万润新能时,最拿得出手的全球化筹码。一二三期全部建成后总产能可达24万吨,参照行业2000—3000元/吨的加工费测算,满产状态下,这座海外工厂每年理论毛利区间在1.4—2.2亿元,依托本地化生产规避关税,还能拿到海外市场的产品溢价。
只是这份全球化筹码,如今要以交出大部分控股权为代价。出让76%股权,意味着公司彻底失去印尼二期项目的控制权收益,未来只能按照24%持股比例,以权益法分享工厂经营盈亏。
与此同时,公司此前已经向PT LBM投放5500万美元股东借款,约定还款时点临近。一旦这家印尼公司到期无力偿付,龙蟠科技将面临债权减值风险。报表层面完成资产出表,可担保、借款潜藏的风险,依旧留在上市公司体系之内。
从盈利3.51亿到亏损12.33亿一场锂电周期里的资金循环
从润滑油、车用尿素等传统化工赛道转型布局磷酸铁锂,龙蟠科技完整走过了锂电行业一轮剧烈的周期起伏。
2021年,公司收购贝特瑞两家纳米材料企业,正式切入正极材料赛道,当年实现归母净利润3.51亿元。
2022年行业景气抵达峰值,公司归母净利润增至7.53亿元,但扩张代价同步显现:为锁定锂原料大举备货,全年经营现金流净流出32.49亿元,存货攀升至30.07亿元,重资产模式的资金消耗压力凸显。
2023年碳酸锂价格快速跳水,前期高价备货形成大额存货减值,公司全年亏损12.33亿元。为缓解压力,公司收缩原料采购、主动去库存,存货回落至16.10亿元,经营现金流才短暂转正。
2024至2025年行业处于底部区间,龙蟠科技并未暂停扩产节奏,国内多个生产基地与印尼项目持续投建,业绩处在缓慢减亏通道,两年归母净利润分别为-6.45亿元、-1.73亿元。这一阶段存货稳定在14亿至16亿元区间,依托偏保守的原料采购策略,连续两年保住正向经营现金流。
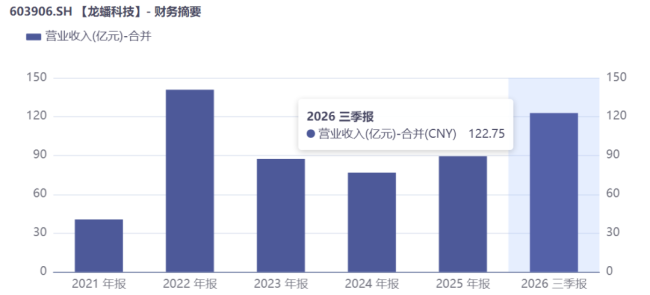
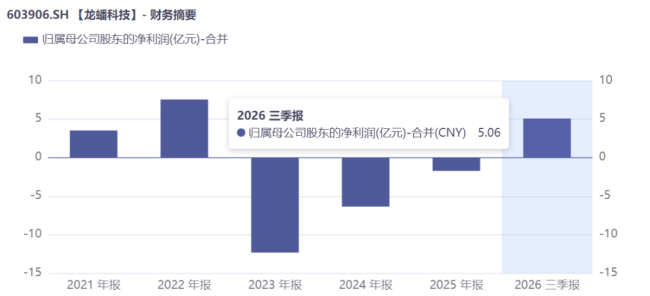
时至2026年,动力电池与储能需求回暖,公司启动新一轮产能扩张,计划在2027年落地71.25万吨有效产能,产能规模接近翻倍。
为承接海内外长协订单,锂原料备货再度增加;截至2026年9月末,存货增至55.29亿元,有息负债走高至145.34亿元,同期计提各项减值准备1.28亿元。
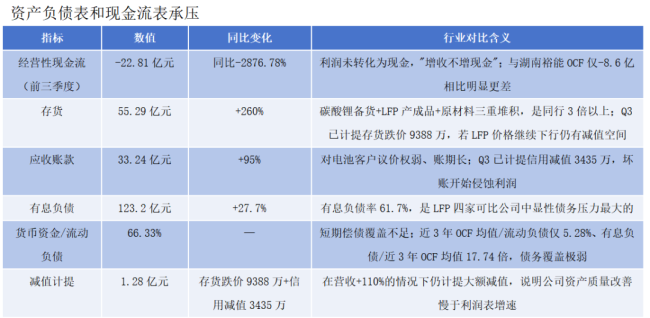
这也是锂电周期企业绕不开的宿命:景气上行阶段囤料锁原料,资金被存货大量占用;一旦锂价掉头向下,高库存就会变成利润的潜在风险。当71.25万吨产能逐步释放,市场真正关心的,是规模能否转化为持续造血的现金流,抵御锂价、磷酸铁锂价格波动带来的减值冲击。
215万吨框架长协最低仅0.01%履约率
当下,支撑龙蟠科技估值预期的,是一揽子重磅合作:与吉曜通行的供货约定、和LG新能源双向框架协议、印尼新建产能以及澳洲锂矿布局。
市场环境却已经悄然转向。磷酸铁锂自2026年5月高点回落,至10月累计跌幅28%。这批框架协议能否顺利兑现,将划分公司后续行情是周期修复还是成长兑现。
公司对外披露七份核心长协,总规模超215万吨,但履约情况分化明显。亿纬锂能马来西亚基地、楚能新能源、欣旺达泰国项目履约率分别只有0.01%、3.85%、4.87%,均不足协议约定年度规模的5%。
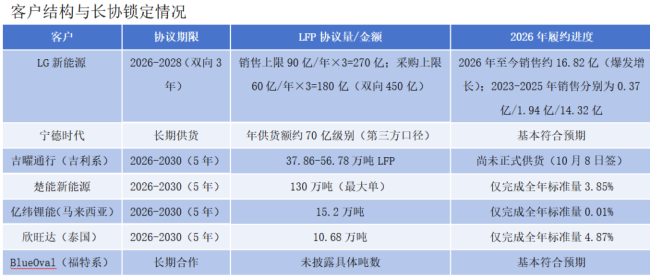
供需错配的矛盾随之浮出水面。按长协口径,2026年海外客户需求10.07万吨,而境外有效产能仅4万吨,缺口6.07万吨。公司拟调拨国内产能、协商调整交付节奏,但海外电池厂验证与产线爬坡节奏不受自身控制,不确定性较高。
备受关注的吉曜通行长单,经过交易所监管问询,可以确认下游具备真实的需求基础。作为吉利旗下电池运营平台,结合产能规划测算,吉曜通行2026年磷酸铁锂需求约5.24万吨,2027年有望达到10万吨,和长协年均7.57‑11.36万吨的供货区间大致匹配。
但这份协议同样带着锂电行业框架合同的固有短板:无最低保采量,售价随原料按月联动,供货还需要通过品质、价格、交付周期等多重门槛。这一切依然需要在持续的价格博弈与验证磨合中慢慢兑现。
(责任编辑:zx0600)